
Polizza catastrofale per le imprese: chi deve farla e cosa copre
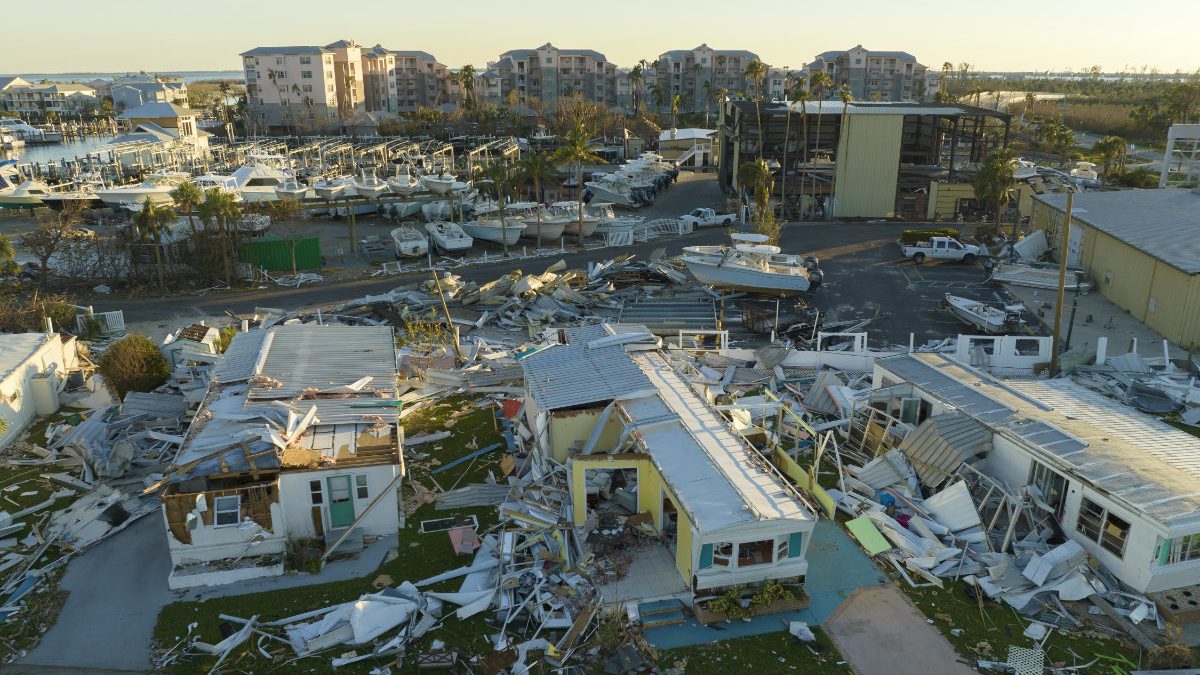
Dalla Legge di Bilancio 2024 le imprese devono stipulare una polizza catastrofale contro i danni ai propri beni. In questa guida di Benelli Consulenti trovi tutte le informazioni utili.
Che cos’è la polizza catastrofale per le imprese obbligatoria
È un’assicurazione che copre i danni materiali e diretti subiti dai beni aziendali a causa di eventi catastrofali. L’obbligo nasce dalla Legge di Bilancio 2024 e un decreto attuativo, in vigore da marzo 2025, ne ha fissato le regole.
Il motivo è semplice: lo Stato vuole trasferire il rischio al mercato assicurativo. Fino al 2012 interveniva con risarcimenti speciali, dal 70% al 100% del danno, ma con procedure lente e complesse che spesso lasciavano insoddisfatti i danneggiati.
Chi deve stipularla
L’obbligo riguarda le imprese con sede legale in Italia, o con stabile organizzazione, iscritte al Registro delle imprese. Restano escluse le imprese agricole e quelle che non possiedono i beni da assicurare.
Le scadenze erano differenziate per dimensione (grandi, medie, piccole e micro) e più volte prorogate. Oggi sono tutte scadute: se la tua azienda rientra, è il momento di verificare di essere in regola.
E se i beni sono in affitto o in leasing?
Di norma deve assicurare chi ha il bene iscritto in bilancio. Se la tua impresa conduce un immobile o un macchinario in affitto o leasing, vale la pena controllare chi risulta tenuto alla polizza.
Cosa copre
La polizza deve proteggere i beni strumentali indicati dal Codice Civile: terreni, fabbricati, impianti e macchinari, attrezzature industriali e commerciali. Gli eventi da coprire sono sismi, alluvioni, frane, inondazioni ed esondazioni.
La copertura obbligatoria riguarda i danni diretti, per esempio la riparazione dell’immobile o dei macchinari. Restano fuori l’obbligo le merci e i danni indiretti, come il fermo dell’attività dopo l’evento. Si possono però assicurare con garanzie aggiuntive, ed è una scelta che molte imprese stanno valutando.
Cosa rischia chi non si assicura
Le fonti che ho letto concordano sul punto principale: la norma non prevede sanzioni dirette per le imprese. Chi non è assicurato rischia però di perdere l’accesso a contributi, sovvenzioni e agevolazioni pubbliche. E se l’evento arriva, il danno resta tutto a carico dell’azienda.
Quanto costa e quanto si deduce
Il premio dipende dal valore dei beni, dalla zona di rischio, dai massimali e dalle franchigie. Per questo si calcola caso per caso, con un preventivo sui tuoi immobili e macchinari.
In linea generale i premi assicurativi sono costi deducibili dal reddito d’impresa ai fini IRES e IRAP. Conferma i dettagli con il tuo commercialista.
Perché conviene anche oltre l’obbligo
Un’impresa assicurata ottiene il risarcimento dalla compagnia, non da una procedura pubblica lunga e incerta. La liquidazione è di solito più rapida e il rischio resta a carico di chi lo gestisce per mestiere. Per un’azienda che deve ripartire dopo un evento, la differenza si misura in settimane.
La tua polizza attuale potrebbe non bastare: va controllato che copertura, massimali e franchigie siano in linea con la norma.
Domande frequenti sulla polizza catastrofale per le imprese
Chi deve fare la polizza catastrofale?
Le imprese iscritte al Registro delle imprese con sede in Italia, escluse quelle agricole e quelle senza i beni indicati dalla norma.
Cosa copre la polizza catastrofale obbligatoria?
I danni diretti a terreni, fabbricati, impianti, macchinari e attrezzature causati da sismi, alluvioni, frane, inondazioni ed esondazioni.
Ci sono sanzioni per chi non la stipula?
Non sono previste sanzioni dirette, ma si perde l’accesso a contributi e agevolazioni pubbliche.
Vale anche per gli immobili in affitto?
L’obbligo spetta in genere a chi ha il bene iscritto in bilancio: va verificato caso per caso.
La polizza incendio basta?
Di norma no: incendio ed eventi catastrofali sono rischi diversi. Conviene far controllare la polizza che hai.
Vuoi sapere se la tua azienda è in regola?
I consulenti di Benelli Consulenti ti aspettano nelle sedi di Codogno, Lodi, Casalpusterlengo e Orio Litta. Insieme controlliamo i beni da assicurare, la polizza che hai e il preventivo più adatto.